
عنوان شده است که هر ده درصد افزایش مالیات منجر به 3 تا 5 درصد کاهش مصرف میشود.
در علم اقتصاد رابطه بین قیمت و مقدار تقاضا از طریق محاسبات کشش برآورد میشود. عوامل متعددی در کشش قیمتی یک کالا اثرگذار است. نسبت هزینه یا بهای کالا به درآمد مصرف کننده تنها یکی از مولفههای اثرگذار بر کشش قیمتی یک کالاست. این که کالا لوکس باشد، ضروری یا پست، جانشین داشته باشد یا نداشته باشد و… دیگر مولفههای اثرگذار بر کشش قیمتی یک کالا محسوب میشود. مطالعات اقتصادی نشان داده است که کالای دخانی کالای کم کشش است این بدین معناست که درصد کاهش مصرف آن نسبت به درصد افزاش قیمت ناچیز است. چون این محصول به دلیل ویژگی خاص که در مقایسه با سایر کالاها دارد تقریباً یک کالای ضروری برای مصرف کنندگان آن است و افزایش قیمت اگر هم اثرگذار باشد نه منجر به کاهش تقاضا که در اولویت اول منجر به جانشینی نوع ارزانتر میشود که عموماً کالاهای قاچاق هستند. مطالعات فراوان تحقیقاتی و پژوهشی در این مورد وجود دارد که تایید میکنند کالای دخانی یک کالای کم کشش است و افزایش قیمت آنگونه که باید منجر به کاهش مصرف نمیشود. موید این واقعیت،بی اثری افزایشهای متوالی مالیات کالای دخانی بالاخص در سالهای اخیر بر کاهش مصرف است. علی رغم افزایش شدید مالیات محصولات دخانی نه تنها کاهش مصرف مشاهده نمیشود بلکه به اذعان خود متولیان بهداشت و سلامت که در این مصاحبه هم از قول دبیر ستاد کشوری کنترل دخانیات نقل شده است گروههای جدیدی همچون زنان و نوجوانان در حال پیوستن به مصرف کنندگان کالای دخانی هستند. بنابراین جستجوی راه حل به صرف اتکا به قیمت و وضع مالیات موجب غفلت از سایر شیوههای مبارزه با استعمال دخانیات شده و راهبرد قابل اتکایی نیست اما اثر آن بر تضعیف تولید داخل و رونق قاچاق محرز است.
در توجیه افزایش مالیات گفته شده که در کشورهایی که مالیات دخانیات بیشتر است میزان قاچاق هم کمتر است. زیرا که درآمدهای حاصل از مالیات بر دخانیات صرف اقدامات پیشگیرانه از مصرف دخانیات در جامعه و تقویت و تجهیز حوزههای نظارتی میشود!
اولاً در ایران از محل مالیات دخانیات بودجهای مشخصا برای مبارزه با قاچاق کالای دخانی تخصیص نمییابد حتی با وجود این که در احکام بودجه سالانه مقرر میشود بخشی از مالیات دخانیات به امور بهداشت و سلامت اختصاص یابد به اذعان خود متولیان امر بهداشت چنین بودجهای یا تخصیص نمییابد یا بسیار ناچیز است. لذا در کشور ما ارتباطی بین منابع مالیاتی و مصارف مبارزه با قاچاق کالای دخانی وجود ندارد و حامیان و پیشنهاد دهندگان افزایش مالیات در جریان تصویب قوانین بودجه سنواتی یا قوانین برنامههای توسعهای پنج ساله هرگز دنبال این نبودهاند که بخشی از وصولیهای مالیاتی صرف مبارزه با قاچاق دخانیات شود.
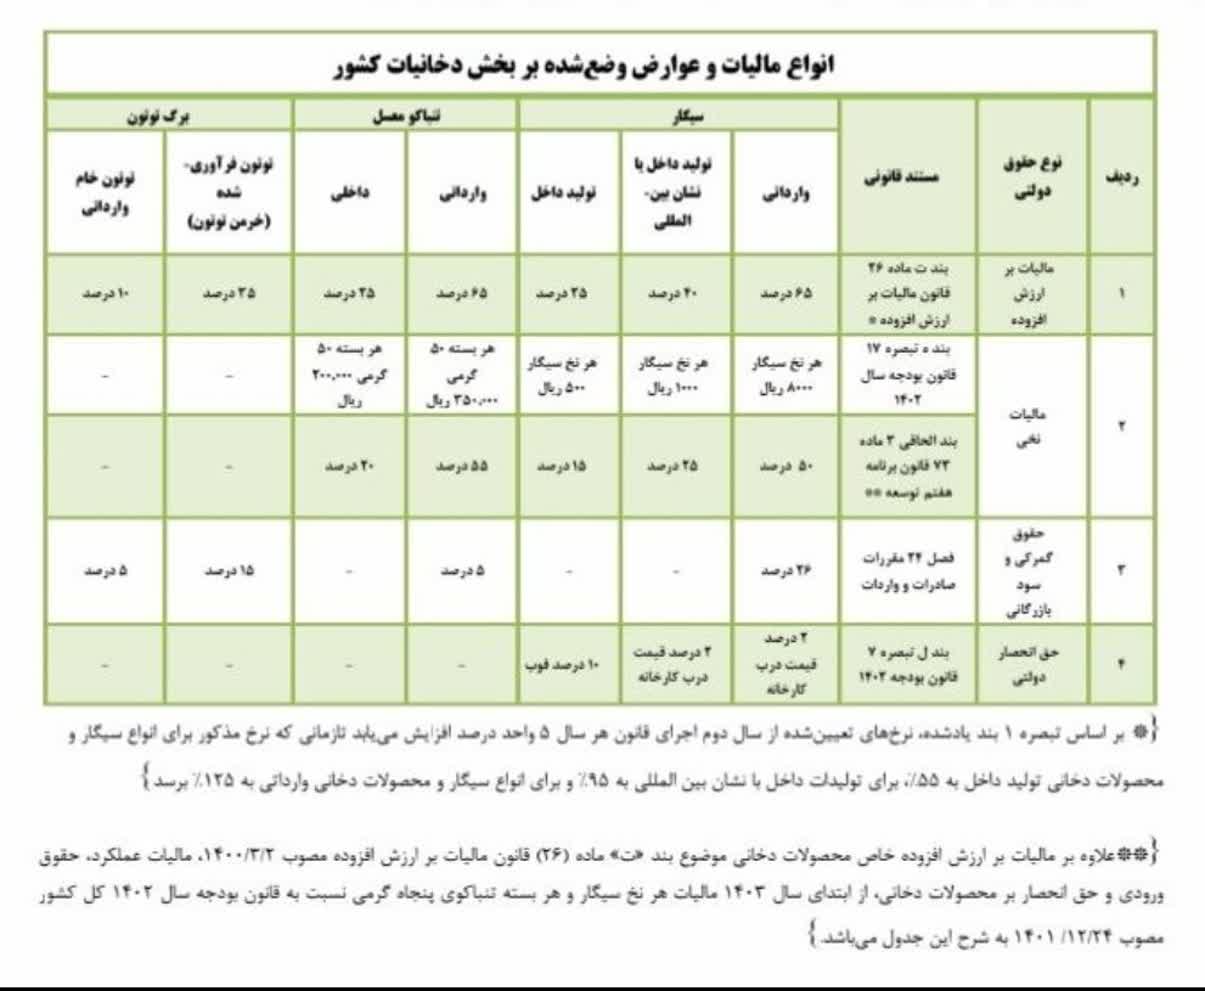
نکته قابل تأمل دیگر در دیدگاههای رئیس دبیرخانه ستاد کشوری کنترل دخانیات این که عنوان شده است مالیات بر دخانیات در حال حاضر 25 درصد است و با رسیدن به نرخ موثر بر کاهش مصرف یعنی 75 درصد فاصله داریم.
کافیست مروری بر نرخهای مصوب مالیاتی داشته باشیم. علاوه بر 50 درصد مالیات ارزش افزوده سیگار که قرار است با افزایشهای سالیانه به 95 درصد برسد انواع و اشکال دیگری از مالیاتها چه به صورت نخی، ریالی و یا وزنی و یا تعرفههای گمرکی که بر مواد اولیه کالاهای دخانی وضع شده است، در حال حاضر وجود دارد این که گفته میشود مالیات بر دخانیات 25 درصد نرخ خرده فروشی است یک خلط محاسباتی است. شما نمیتوانید مالیات را از تولیدکننده اخذ کنید ولی مبنای محاسبه را قیمت خرده فروشی قرار دهید. تولیدکننده در حال حاضر بسته به نوع تولید اعم از این که برند ایرانی باشد یا بین المللی از 40 تا بیش از 60 درصد مالیات پرداخت میکند و این نرخ هم طبق قانون مالیات بر ارزش افزوده و هم قانون برنامه هفتم پیشرفت افزایشی است.این رقم به قیمت درب کارخانه اضافه میشود و با سودی که در فرایند توزیع و فروش اتفاق میافتد در خرده فروشی عرضه میشود. اما وقتی مالیات پرداختی تولیدکننده را به جای قیمت درب کارخانه به نسبت قیمت خرده فروشی محاسبه میکنیم نرخ مالیاتی کمتری نشان داده میشود. اگر قرار است مالیات از تولیدکننده دریافت شود باید شاخص، نسبت مالیات به قیمت تولید باشد نه خرده فروشی!
عنوان شده است که یکی از دلایل افزایش تعداد شرکتهای تولیدکننده کالای دخانی صدور مجوزهایی است که بعد از لغو ممنوعیت کاربرد عطر و طعم در تولید محصولات دخانی صادر شده است.
در این باره قابل ذکر است که میزان مصرف تنباکوی معسل در کشور سالانه بیش از 12 هزار تن است که کمتر از یک سوم آن در داخل تولید میشود و چون این کالا هیچگونه واردات رسمی ندارد باقیمانده آن از طریق قاچاق و به روشهای غیرقانونی و با کاربرد انواع و اقسام عطر و طعمهای غیرمجاز تأمین میشود متولیان بهداشت و سلامت در کنار ابزارهای مالیاتی برای مهار تولید و مصرف کالای دخانی، کاربرد عطر و طعم در تنباکوی معسل را هم ممنوع کرده بودند و نتیجه این شد که عملاً تولیدات ایرانی در رقابت با کالای قاچاق به حاشیه رفت و بازار خود را از دست داد و اخیراً هم که این ممنوعیت لغو شده است با افزایش شدید مالیات بر تنباکوی معسل در قانون بودجه سال 1402 کل کشور و تداوم آن به صورت افزایشی در قانون برنامه هفتم پیشرفت مواجه هستیم که علی رغم مخالفت دولت در مجلس تصویب شد و باز عرصه بر تولیدکنندگان داخلی تنباکوی معسل تنگ تر شد وبه نوعی دیگر زمینه برای حضور پررنگ انواع تنباکوی معسل قاچاق فراهم گردید.
گفته شده است که باید کشت محصولات کشاورزی غذایی را جایگزین کشت توتون کنیم.
اولاً باید گفت که توتون کشت داخل در حال حاضر پاسخگوی نیاز داخل نیست و بخش عمدهای از توتونهای مصرفی کارخانجات داخلی وارداتی است که میلیونها دلار صرف واردات آن میشود. با حذف باقیمانده کشت داخل میلیونها دلار دیگر به این مصارف ارزی کشور اضافه میشود زیرا کالای دخانی محصولی نیست که با حذف مزارع کشت توتون، مصرف آن نیز حذف شود. ثانیاً کشور در مناطقی در تولید توتون و تنباکو دارای مزیت کشت است. تنباکوی ایرانی از نوع بهترین تنباکوهای صادراتی جهان است که برخی از انواع آن اصلا در بازار داخل عرضه نمیشود و تماماً صادراتی است، مضاف براین الگوی کشت تابع اقلیم و مزیتهای منطقهای است درمناطق توتون خیز شاید کشت جایگزین، محصول برنج باشد ولی آیا منابع آبی این اجازه را میدهد که یک محصول بسیار آب بر جایگزین کشت توتون شود؟
منبع: توتون صنعت